

Lombardia, Piemonte e Liguria fotografano, con caratteristiche molto diverse, le trasformazioni dell’agricoltura del Nordovest italiano. Dai cereali agli allevamenti, dalla viticoltura alle colture specializzate, i dati Istat relativi al 2025 mostrano un settore che continua a produrre, ma che negli ultimi vent’anni ha modificato profondamente superfici, rese e specializzazioni. Il quadro emerge dal Focus sulle produzioni agricole e zootecniche, pubblicato il 4 settembre, che analizza l’evoluzione delle principali coltivazioni e degli allevamenti nel periodo 2006-2025.
Il Nordovest resta la grande area dei cereali
L’elemento più evidente riguarda il peso produttivo del Nordovest. Nel 2025 quest’area ha generato il 95% della produzione italiana di riso e il 54,1% di quella di mais. La quota del Nordovest raggiunge inoltre il 28,8% del frumento tenero e il 24,6% dell’orzo, mentre per la nocciola arriva al 20%. Sono numeri che chiamano direttamente in causa soprattutto la pianura lombarda e piemontese, dove la cerealicoltura mantiene un ruolo centrale. Ma la fotografia del 2025 deve essere letta insieme alla tendenza di lungo periodo: dal 2006 la produzione nazionale di mais è diminuita del 42,7%, mentre le superfici si sono ridotte del 51,2%. La resa, però, è aumentata del 17,4%, passando da 86,8 a 101,9 quintali per ettaro. Il fenomeno mostra una trasformazione importante: meno terreno destinato al mais, ma una maggiore concentrazione della coltura nelle aree più produttive e un miglioramento dell’efficienza tecnica. Anche il frumento tenero ha subito una riduzione significativa: nel complesso italiano la produzione è diminuita del 21,4% tra il 2006 e il 2025, a fronte di una contrazione del 12,3% delle superfici e di una riduzione del 10,4% della resa.
Lombardia, cuore della zootecnia
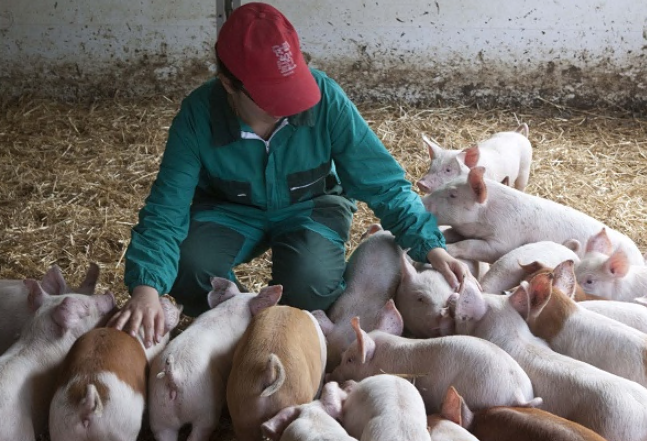
Se il Piemonte presenta una forte identità cerealicola e vitivinicola, la Lombardia rappresenta uno dei pilastri della zootecnia italiana. Il quadro Istat evidenzia infatti la fortissima concentrazione degli allevamenti nel Nord: nel 2025 il Nordovest rappresentava il 43,5% dei bovini italiani e il 64,4% dei suini. Il dato va però inserito in una tendenza generale di riduzione delle consistenze. Tra il 2006 e il 2025, in Italia i bovini sono diminuiti del 12,2%, i suini del 15,6% e gli ovini del 28,1%. Fanno eccezione soprattutto bufalini e caprini. La diminuzione del numero di animali non significa però automaticamente una riduzione della capacità produttiva. Il caso più evidente è quello del latte. Nel 2024 l’Italia ha raccolto 138,4 milioni di quintali di latte, il 27,2% in più rispetto al 2006. Il latte vaccino è arrivato a 131,1 milioni di quintali, con un incremento del 28,6%. La quantità media prodotta da ciascun bovino è passata da 58 a 86,2 quintali, con una crescita della produttività per capo del 54%. E’ la fotografia di una zootecnia che si restringe in termini di consistenza animale, ma che punta sempre più sulla produttività, sull’alimentazione, sulla selezione genetica e sull’innovazione delle tecniche di allevamento.
Piemonte: riso, nocciole, vino
Il Piemonte si inserisce in questo quadro con una struttura agricola fortemente diversificata. La regione partecipa alla grande area risicola del Nordovest, che nel 2025 ha rappresentato il 95% della produzione italiana di riso. Il Piemonte mantiene inoltre un peso particolare nella produzione di nocciole e soprattutto nella viticoltura. A livello nazionale, tuttavia, anche il comparto frutticolo mostra segnali di profonda trasformazione. La produzione di nocciole italiana è diminuita del 30,3% dal 2006 al 2025, nonostante un aumento del 37% delle superfici: la resa per ettaro è crollata del 49%. Diverso il caso della vite. Nel complesso italiano la superficie vitata è diminuita del 5,7%, mentre la produzione di uva è scesa dell’8%. La flessione è stata molto più contenuta per l’uva da vino, pari al 2,1%, rispetto al -35,1% dell’uva da tavola. Il vino rimane quindi una delle produzioni agricole più solide del Paese: la produzione nazionale è passata dai 49,6 milioni di ettolitri del 2006 ai 47,8 milioni del 2025, una contrazione limitata al 3,6%. Per un territorio come il Piemonte, dove la viticoltura rappresenta anche un elemento economico e identitario, il dato assume un significato particolare: la superficie può ridursi, ma la filiera mantiene una forte capacità produttiva e commerciale.
Liguria, agricoltura di qualità e produzioni specializzate
La Liguria presenta invece una struttura agricola molto diversa da quella della pianura lombarda e piemontese. La conformazione territoriale limita le grandi coltivazioni estensive e favorisce produzioni specializzate, viticoltura, olivicoltura e florovivaismo. Sul piano economico, il 2025 ha comunque mostrato segnali positivi per il Nordovest. La produzione agricola, forestale e della pesca in volume è cresciuta nell’area dello 0,7%. L’Istat segnala esplicitamente che questo risultato è stato sostenuto soprattutto dalla Liguria e dalla Valle d’Aosta. Anche le attività di supporto all’agricoltura hanno registrato una forte espansione in Liguria. La performance ligure assume rilievo proprio perché arriva da un’agricoltura strutturalmente diversa da quella delle grandi pianure settentrionali: meno quantità, maggiore specializzazione e una forte integrazione con attività complementari. Un Nordovest che cambia anche sul fronte dei prezzi. Il 2025 ha portato inoltre un aumento dei prezzi alla produzione agricola. A livello nazionale i prezzi dei prodotti agricoli sono cresciuti del 3,8%, mentre nel Nordovest il dato territoriale mostra una particolare dinamica dei prezzi. L’Istat segnala incrementi particolarmente significativi dei prezzi alla produzione in Piemonte e Lombardia, entrambe a +7,1%. Il dato contribuisce a spiegare una delle caratteristiche dell’agricoltura contemporanea: produzione e redditività non seguono necessariamente la stessa direzione. Anche quando le quantità rimangono stabili o diminuiscono, l’aumento dei prezzi può sostenere il valore della produzione.
Meno animali, ma più latte
La trasformazione interessa anche la carne. Tra il 2006 e il 2025 la macellazione di bovini e bufalini in Italia è diminuita del 37,5% in numero di capi e del 40,9% in peso morto. Ancora più forte è stata la riduzione per ovini e caprini, mentre il comparto avicolo ha seguito la direzione opposta. I capi avicoli macellati sono aumentati del 53%, passando da 407,3 milioni nel 2006 a 623 milioni nel 2025; per polli e galline l’incremento del peso morto è arrivato all’89,4%. La zootecnia, dunque, si trova al centro di una trasformazione strutturale: meno bovini e suini rispetto a vent’anni fa, ma una maggiore produttività di latte e una crescente importanza di produzioni efficienti.
La sfida della dipendenza dall’estero
Un altro elemento che riguarda direttamente il sistema agricolo settentrionale è la crescente apertura agli scambi internazionali. Nel 2025 l’Italia ha importato 97 milioni di quintali di frumento, contro una produzione nazionale di circa 59,5 milioni. Per il mais le importazioni hanno raggiunto circa 70 milioni di quintali, contro una produzione nazionale di poco meno di 55 milioni. Il problema non riguarda soltanto l’agricoltura in senso stretto. La dipendenza dalle importazioni di mais coinvolge direttamente la zootecnia, perché aumenta la dipendenza dell’allevamento italiano dai mercati internazionali dei mangimi.