

Immagine di apertura realizzata con Intelligenza artificiale.
Basta con gli stereotipi sui giovani che non hanno la testa sulle spalle, che sono degli sfaticati e non hanno voglia di lavorare, che hanno solo voglia di divertirsi e perdono tempo sui social… Alcune recenti indagini sul rapporto tra i giovani e il risparmio dicono proprio il contrario: la testa sulle spalle ce l’hanno eccome, tanto che guardano al futuro con molta accortezza, soprattutto per quel che riguarda la gestione dei soldi.
Cosa dicono i numeri
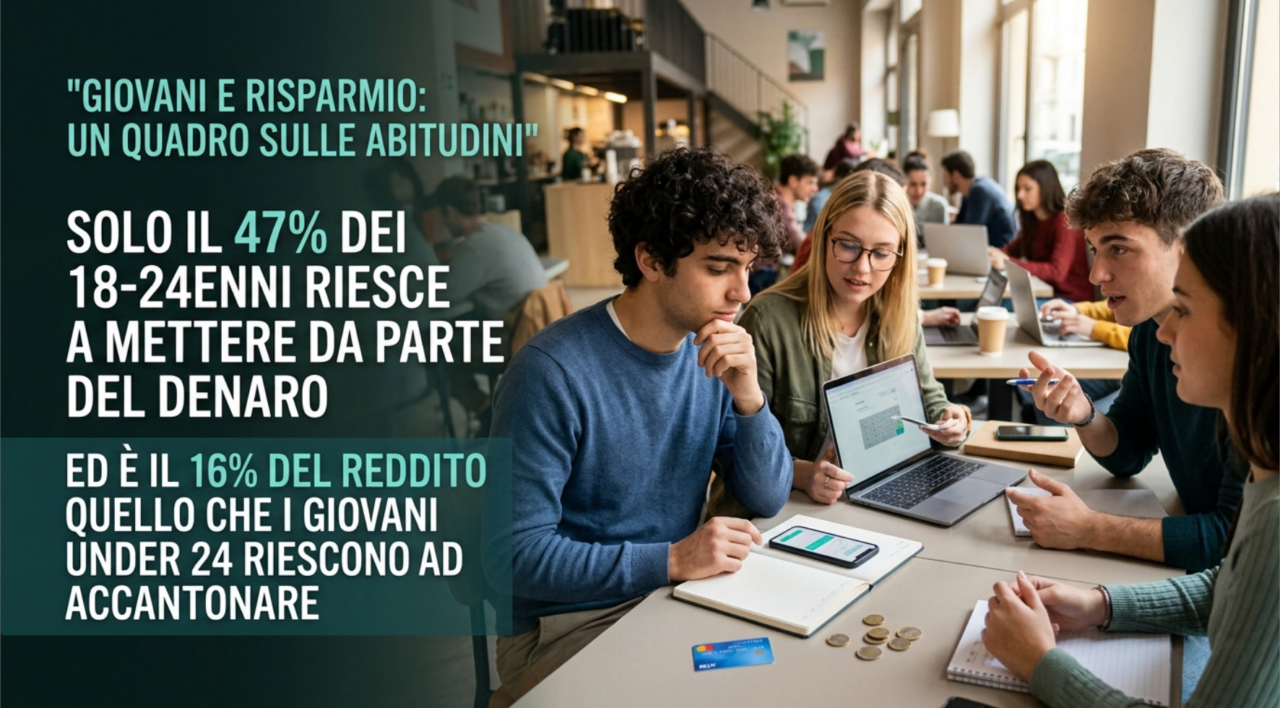
Secondo il Rapporto annuale sul risparmio SP Centro Einaudi, presentato nei giorni scorsi da Intesa Sanpaolo, «i giovani mostrano una solida propensione a risparmiare: per loro, molto più che per altre categorie, l’accumulazione assume una funzione di tutela dagli imprevisti» o semplicemente cercano di avere un’entrata aggiuntiva dai rendimenti. Il problema è che fanno fatica a raggiungere l’indipendenza finanziaria: ci riesce solamente il 47% dei 18-24enni, mentre nella fascia di età successiva (25-34enni) si arriva all’80% e si tocca l’88% con i 55-64enni. Di conseguenza diventa più difficile riuscire a mettere da parte qualcosa. Eppure i giovani under 24 riescono ad accantonare il 16% del reddito, mentre la classe più matura 54-65 anni si ferma al 10%. Sono numeri in netta crescita rispetto al passato: nel 2015, all’uscita della maggiore crisi economica della nostra storia, a risparmiare era solo il 29% di tutti coloro che avevano meno di 35 anni. E questo vale anche per la consistenza del risparmio: se una decina di anni fa a essere accantonato era l’8% del reddito degli under 35, oggi è il 9,2% per chi ha meno di 25 anni e l’11,4% per chi ha tra 25 e 34 anni.
Bisogna, però, evidenziare che poi il gruzzoletto se lo tengano stretto: lo dimostra il fatto che i 18-24enni risultino in assoluto i più avversi al rischio (84 intervistati contrari a correre rischi per 1 favorevole), l’opposto di quanto prevederebbe la teoria del ciclo di vita. «Che cosa è accaduto? – si chiedono gli estensori della ricerca – Probabilmente la sovrapposizione di tre shock durante il proprio sviluppo formativo in pochi anni: la pandemia nel corso degli anni cruciali della socializzazione economica 2020/2021, il trauma inflazionistico del 2022/2023 vissuto nel momento in cui magari si entrava per la prima volta nel mercato del lavoro o si doveva fare i conti con i costi dello studio fuori casa, infine la crisi dell’accessibilità abitativa proprio in un Paese dove il mattone ha storicamente rappresentato un ancoraggio di sicurezza per le generazioni precedenti, mentre rischia di essere fuori portata per i redditi di chi inizia oggi». Da sottolineare, inoltre, come questa avversione ai rischi si addensi soprattutto nel Nordovest (41,9%) e nelle grandi città (71,8%), superando quella del Mezzogiorno (33,9%).
Poca educazione finanziaria
Insomma, questi giovani si dimostrano prudenti sul piano economico, ma poco allenati all’investimento e alla pianificazione di lungo periodo. Infatti, sono molti i casi in cui i soldi messi da parte poi restino fermi sui conti correnti, senza essere investiti utilizzati in previdenza complementare. Secondo la ricerca “Giovani, Soldi e Previdenza”, realizzata dall’Università di Milano-Bicocca insieme ad ARCA Fondi SGR e Previverso, oltre il 69% degli studenti intervistati (due su tre con meno di 20 anni e in larga parte, l’82%, economicamente dipendenti dalla famiglia) dichiara di riuscire a mettere da parte denaro, ma solo il 6,9% investe attivamente, mentre il 44% dice di volerlo fare senza sapere da dove cominciare. La carenza di un’educazione finanziaria si fa sentire…
Cofidis Italia e FEduF insieme per formare le nuove generazioni
Tanta prudenza e un occhio alla vecchiaia
A questo proposito i dati del Rapporto annuale sul risparmio SP Centro Einaudi sulla scelta tra le varie tipologie di investimento sono particolarmente significativi e denotano quanta prudenza ci sia tra i giovani risparmiatori tra i 18 e i 24 anni: il 28,1% ha investito sui poco rischiosi fondi comuni, la seconda quota più alta tra le fasce d’età, e li usano come sostituto delle obbligazioni, con bassissima esposizione alla componente azionaria.
Interessante, poi che il 36% dei giovani intervistati indichi che sta già investendo per la pensione e la vecchiaia, nonostante siano tra i più ottimisti verso il futuro: infatti, il 34% di coloro che hanno meno di 44 anni ritiene che avrà un reddito sufficiente in futuro, un dato in miglioramento rispetto all’anno precedente quando si fermava al 27%.
Da ultimo, una curiosità: i giovani 18-44enni fanno un controllo frequente dei conti: oltre un quarto dichiara di verificare il saldo quotidianamente e la quota di controlli settimanali supera il 40%, mentre il controllo mensile risulta relativamente meno diffuso. Al contrario, nella fascia dei 45-79enni il comportamento si sposta verso una gestione più dilatata nel tempo: il controllo mensile cresce sensibilmente fino a diventare quasi equivalente a quello settimanale, mentre si riduce drasticamente la quota di verifiche quotidiane.